

【行业洞察】钠电重卡,为什么是"小电量快充"? 汉行的实践与判断
2026-09-08
2026年,钠离子电池在商用车领域的商业化进程明显提速。
从工信部公告中越来越多的钠电重卡车型,到矿山、港口场景里陆续投运的钠电矿卡,再到多家主机厂公布的钠电车型定点——一个正在形成的行业共识是:钠离子电池在商用车领域的路线,不是"大电量慢充",而是"小电量快充";不是去替代锂电池,而是去替代柴油内燃机。
作为一家深耕钠离子电池的制造企业,汉行对这个方向深以为然。但认同不是追随——在过去十几年的产品研发和场景验证中,我们用自己的实践,从另一个维度验证了钠电在商用车领域的商业化逻辑,也形成了汉行自己的判断。
01 重卡电动化的真问题:不是续航不够,是账算不过来
讨论重卡电动化,业内外最常提到的词是"续航焦虑"。但真正跑过运输的人都知道,重卡的核心矛盾从来不是"能不能跑更远",而是"每跑一公里要花多少钱"。
重卡是生产工具。一辆车一年跑十几万公里,电池动辄二三十万,每一分钱的能耗差异、每一次充电的等待时间,最终都会直接折算成利润或者亏损。
传统锂电方案走"大电量+慢充"路线:装400到500度的大电池,白天跑、晚上充。这个逻辑看似稳妥,但背后藏着三本算不过来的账:
其一,电池自重太大,挤压有效载荷,初始投资门槛极高。
其二,一天只能跑一趟,中午想补电?快充等不起,慢充来不及,资产周转率上不去。
其三,强行快充则循环寿命急剧衰减——一块二三十万的电池,一年快充一千次就可能大幅衰减,怎么算都不划算。
一个在行业内被反复提及的观察是:"大电量、慢充电"更像是电池厂的最优解——卖得越大、充电次数越少、寿命压力越低,但这不一定是用户的最优解。
在汉行看来,重卡电动化的真正瓶颈,不是技术做不到,而是锂电的化学特性与重卡的运营需求之间,存在结构性错配。而钠电的出现,恰恰是从化学体系层面,为这个错配提供了另一种解法。
02 钠电的天生优势:不是一家之言,是行业共性
"小电量快充"路线成立的前提,是钠离子电池在重负荷场景下具备三个化学体系级的优势——快充热稳定性好、充电曲线恒速不减速、快充工况下循环寿命衰减小。这不是某一家企业的宣传口径,而是整个钠电行业在产品验证中反复观察到的共性。
在汉行的产品研发和测试中,这三个优势同样得到了反复验证:
第一,快充与热稳定性。汉行钠离子电芯常温下15分钟充电可达80%以上,且热稳定性远超国家强标要求——热滥用、短路、针刺、热失控测试均不起火、不爆炸,本征无热蔓延效应。对商用车而言,这意味着更简单的热管理系统、更低的冷却能耗,以及更高的安全性冗余。这一点也在宁德时代"钠新"电池、多家钠电企业的产品发布中得到了交叉验证——快充不发热,是钠电体系的共性特征。
第二,宽温域性能。汉行24V钠离子起停电池在内蒙古海拉尔完成了为期8个月、-30℃至-40℃环境下的极寒验证,并成功配套东风华神新能源重卡牵引车进入小批量装车阶段。-20℃低温环境下,汉行电芯放电保持率仍在90%以上。行业内,宁德时代"钠新"电池在-30℃环境下放电功率较同电量磷酸铁锂提升近3倍,-40℃容量保持率超90%;多家企业的钠电产品均在低温场景展现出显著优势。宽温域,是钠电从化学体系上就具备的另一个共性。
第三,长循环寿命。汉行钠离子电芯循环寿命可达十万次脉冲循环,容量保持率大于80%;自研煤基负极材料万次循环容量保持率84%左右。行业内,头部钠电企业的商用电芯快充循环寿命已突破8000次。对一天需要多次充放电的商用车来说,寿命直接决定了全生命周期成本——而这恰恰是钠电体系的第三个共性优势。
03 汉行的路径:从24V低压起停切入,逐步走向动力
认同"小电量快充"的大方向,但汉行选择了一条更务实的切入路径。
我们没有一上来就做大电量动力电池组,而是从24V钠离子低压起停/起动电池切入商用车领域。这个选择背后,是汉行对商业化节奏的判断:
其一,低压起停电池对能量密度的要求相对较低,钠电当前的技术成熟度可以充分满足,是最容易实现规模化装车的切入点。
其二,起停电池对快充、低温、寿命的要求极高——频繁启停、冬季低温趴窝、铅酸电池寿命短,这些恰恰是钠电的优势领域,也是传统铅酸和锂电的痛点。中国化学与物理电源行业协会相关研究也指出,钠电可全面替代传统铅酸电池,打开两轮车、工商业储能等新赛道。
其三,从低压辅助系统切入,可以与主机厂建立深度合作关系,积累车规级验证经验,为后续动力电池系统的上车打下基础。
目前,汉行24V钠离子电池已获得东风华神、零一汽车等多家商用车企的定点或装车资质。这不是终点,而是汉行钠电走向商用车动力系统的第一步。
04 全产业链布局:钠电的成本优势,不是喊出来的
"小电量快充"路线的商业闭环,最终要落到成本上。而钠电的成本优势,不会从天上掉下来——它需要从材料端就开始布局。
汉行从成立之初就坚持全产业链自主路线,这是我们对"钠电成本优势"的实践回答:
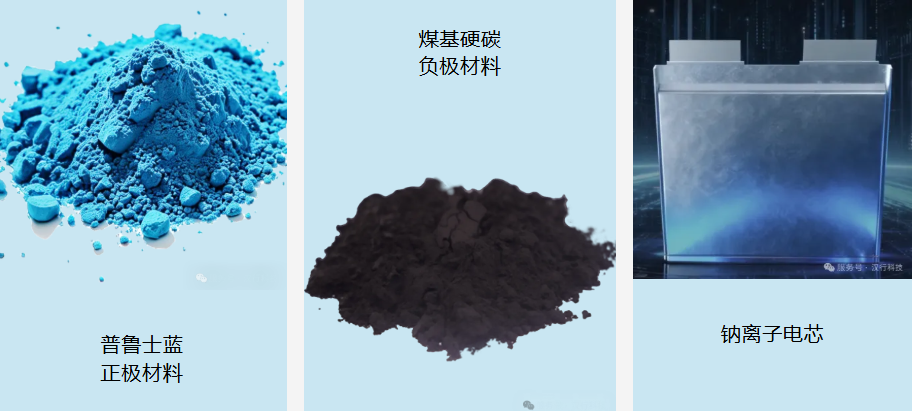
正极材料:汉行在山东威海布局普鲁士蓝正极材料产线,自研PB01型号克容量≥160mAh/g、首效>98%,兼具长循环、高能量密度和优异的倍率与高低温性能。威海基地规划年产9万吨正极材料及5万吨电解液。
负极材料:汉行在新疆乌鲁木齐布局煤基钠电负极材料工厂,利用新疆丰富的煤炭资源,自研煤基负极路线压实密度达1.0至1.05g/cm³、比容量260mAh/g。与头部锂电负极材料企业相比,汉行煤基负极成本优势约达50%。新疆中试线已试产出合格产品,达产后预计年产值约14亿元。
电芯制造:浙江汉行已完成从电芯生产到PACK的完整产业链,从材料到电芯的垂直整合,让汉行能够在成本、品质和交付节奏上掌握主动权。
行业内,全产业链布局正在成为钠电企业的共识。宁德时代已规划钠电在换电、乘用车、商用车、储能四大领域大规模应用,并建设超3000座换电站;众钠能源等企业也在材料和电芯环节持续投入。当能量密度差距逐步缩小,决定胜负的将是成本控制能力、材料自主率和品质一致性。
钠电的成本优势,不是靠讲故事讲出来的,而是靠一条从矿山到电芯的完整产业链,一步一步做出来的。这是汉行的信念,也是我们正在走的路。
05 汉行的判断:钠电的未来,是场景分化而非替代
基于以上实践,结合行业动态和政策信号,汉行对钠电的商业化未来有几个明确判断:
第一,钠电与锂电将长期共存,不是替代关系,而是场景分化。锂电的能量密度优势,决定了它在乘用车、长距离运输等场景的主导地位;钠电的宽温域、长寿命、高倍率、低成本优势,决定了它在重卡、矿卡、储能、起停等重负荷场景的天然适配性。就像汽油机和柴油机共存了几十年,各自有最适合的战场。华阳集团相关负责人也指出,钠电在储能领域有绝对优势,但在乘用车等场景仍面临体积和成本挑战——这恰恰说明,场景分化是行业的客观现实。
第二,商用车是钠电商业化的第一战场,但切入路径可以多元化。有的企业选择直接从动力电池切入重卡,有的企业选择从低压起停电池逐步延伸,还有的企业从储能场景先行突破。路径不同,但底层逻辑一致:找到钠电的化学特性与场景需求的最佳匹配点,先实现商业闭环,再逐步扩大应用范围。汉行选择的,是从24V起停电池切入、逐步走向动力系统的路径。
第三,钠电的竞争终局,是全产业链能力的竞争。当能量密度差距逐步缩小,决定胜负的将是成本控制能力、材料自主率、品质一致性和交付能力。谁能把产业链做深做透,谁才能在规模化阶段真正胜出。众钠能源相关判断也指出,当碳酸锂价格稳定在15万元/吨以上时,钠电池即可与锂电池平价——成本竞争力,是钠电商业化的核心变量。
第四,2026至2027年是钠电商业化的关键窗口期。工信部公告中钠电车型持续增加、2026年9月起钠离子电池免征消费税政策落地、多家企业产品定点装车、头部企业宣布大规模量产——行业拐点的信号已经非常清晰。银河证券研报也指出,动力、储能、两轮车将成为钠离子电池重点放量的领域。谁能在这个窗口期跑出可复制的标杆场景和运营数据,谁就能建立先发壁垒。
"小电量快充"之所以正在成为钠电商用车的共识路线,是因为它说出了很多从业者心里都清楚、但还没有被充分表达的判断:钠电的价值,不在于在锂电的赛道上追赶锂电,而在于找到锂电做不到、但市场又迫切需要的场景。
重卡是这样一个场景,储能是这样一个场景,低压起停也是这样一个场景。
作为一家钠离子电池制造企业,汉行对钠电的未来充满信心。这种信心不是盲目的乐观,而是建立在真实的产品验证、扎实的产业链布局和清晰的场景判断之上。
钠电的故事,才刚刚开始
汉行愿意做这个故事里,踏实做事的那一个
上海汉行科技有限公司
联系我们
电话
021-58222792
手机号码
13666896669 15221294999
邮箱
hanxingkj@hanxingtech.com
地址
上海浦东新区鹿吉路328号
关注我们
扫一扫关注我们
版权所有(C)2015 上海汉行科技有限公司 备案号:沪ICP备18023295号-2 技术支持:医数康科技